消費者金融の担保や保証人は不要!担保や保証人のメリットやデメリットについて
消費者金融を利用すればお金を借りることができます。
消費者金融は、緊急の支出に対処するため、すぐ現金が必要なとき等に頼りにされる重要な金融機関の一つです。
しかし、お金を貸付する金融機関はリスク回避のために、担保や保証人を設定することがあります。
では、消費者金融を利用する際の保証人や担保はどのようなルールになっているのでしょうか?
ここでは、消費者金融の担保や保証人について理解できるよう詳しく説明します。
保証人と担保の仕組みについて
まずは保証人と担保の内容について理解しておきましょう。
ローンを利用する際には、保証人や担保を求められる場合もあります。保証人や担保は、借り入れの際に本人が返済できなくなった場合に、その代わり返済義務を負う人や物です。
担保とは
担保は、保証人よりも審査のハードルが高いものの、保証人がいない場合に求められることがあります。担保として認められるものは、不動産や自動車などです。
担保は、借り入れの金額に応じて、評価額が算出されます。担保の評価額が借り入れの金額を上回る場合、保証人なしでも審査に通る可能性があります。
担保のメリット
ローン申請者は、担保がある場合保証人なしでも審査に通る可能性があります。
そして、万が一返済ができなくなったときは担保によって相殺され、債務整理を免れることができます。
また、金融機関は返済が滞った場合に、担保を差し押さえることで回収することができるので、低いリスクで貸付や融資ができます。
担保のデメリット
担保として不動産や自動車を提供する場合、ローン利用者が返済ができなくなったときにその物件や車を失う可能性があります。
また、担保の設定には費用がかかります。
しかし、担保があることで融資審査が通りやすくなり必要としているお金を借りることができ、しかも万が一返済ができなくなったとき担保がなければ、個人の金融信用は大きく失ってしまいますが、担保があれば個人の金融信用低下を最小限に抑えることができるため、
担保で返済を相殺することが単にデメリットであるといえるかどうかは、個人の判断により変わってくるでしょう。
保証人とは
保証人とは、一般には保証債務を負う人をいう(人的保証)。
引用元:ウィキペディア
保証債務とは主たる債務者の債務を、別の者が保証したとき、この保証人の債務を「保証債務」といいます。
保証人は、ローンを利用する際にも設定されますが、その他不動産の賃貸契約について、契約者の賃料不払いや損害賠償等の債務不履行を保証する場合にも設定されます。
したがって、保証人はローン契約以外にも設定されることがよくあります。
保証人は、借り入れの金額に応じて、年収や勤続年数などの審査を受ける場合もあります。
保証人のデメリット
保証人そのもののデメリットとしては、ローン契約者の保証人になると、借り入れの返済が滞ったときに、本人に代わって返済する責任を負います。そのため、保証人になる際には十分な注意が必要です。
ローンの金額に見合った返済能力がないと、保証人が債務整理をすることにもなりかねません。
保証人になる際には、本人の信用情報も審査されます。また、保証人は借り入れの返済が滞った場合に、本人に代わって返済する責任を負います。
そして、保証人を依頼する側のデメリットとして考えておきたいのが、「親族や他人に責任を負わせることになってしまうことがある」点です。
万が一、ローン契約者が返済できなくなったときは、第3者に迷惑がかかります。保証人になる人は、それをしっかりと理解した上で保証人になっている人と、よく理解せず安易に保証人になっている人がいます。
よく理解せず保証人になっている人は、万が一の際の心構えができていないので、大きなショックを受けます。
もしものとき、他人に迷惑をかけてしまうことは保証人を依頼する側の最大のデメリットということをよく理解して、行動することが望ましいです。
保証人のメリット
保証人がいる場合、ローン審査が通りやすくなるというメリットがあります。また、返済が滞った場合に、保証人が代わりに返済してくれるため、本人の負担が軽減されます。
消費者金融の保証人及び担保は基本的に不要
では、このページのメインである、タイトルにもなっている消費者金融の担保と保証人について解説します。
ここまで、保証人と担保についてメリットやデメリットについて解説してきました。そして、保証人や担保を設定するとデメリットの部分も相当あることが理解できるかと思います。
大手消費金融の利用条件について独自調査したところ、消費者金融を利用する際の担保と保証人は不要となっています。
よって、消費者金融で借入する場合は、担保と保証人のデメリットは回避することができます。
なぜ消費者金融は担保や保証人は不要なのか?
消費者金融会社は貸付のビジネスをしています。よって、会社の利益を守り、株主から信用を得ることが重要です。
しかし、ローン利用者に担保や保証人を求めないのであれば、損失のリスクが大きくなってしまい、会社にとって大きな問題です。
では、なぜ消費者金融はローン利用者に対して担保や保証人を設定しないのでしょうか?
多くの消費者金融の場合、債務不履行がおこったときのために保証会社が保証をするシステムになっています。
これは銀行のカードローンや住宅ローンでも同じで、ローン契約者の債務を第三者が保証するシステムを設定しています。
これにより、消費者金融や銀行のローン利用者はハードルが高い保証人や担保設定をする必要がなく利用しやすい条件で契約ができるようになっています。
ただし、金融機関からお金を借りること自体にリスクはあります。
担保や保証人が必要ないということは、万が一返済ができなくなったときは、契約者がローン返済の相談をして、金融機関や相談窓口に解決策を話し合う行動が必要です。
債務不履行にならないためには、事前に収入に見合ったローン計画を立て、返済が無理なく履行できる範囲で利用することを意識することが重要です。
投資信託の役割とは?少子高齢社会において重要さを増す資産運用
日本での投資信託はあまり活用されていない。
米国では家計金融資産の35.8%が株式などで保有されている。対して日本では10%に過ぎない。
少子高齢化の中、日本では若い世代の賃金が増えないなら、資産運用にも積極的に取り組むことが必要とされている。
老後資金のために投資信託を活用する
米国で投資信託を活用している人の7割は「退職後の資金」を目的としている。
このように、欧米では投資信託を中長期的な運用手段として利用されているが、日本でで投資信託が活用されにくい理由として、現金貯蓄は安全性が高い、株式や投資信託はハイリスクである、といった認識が強いからだと考えられる。
自分自身で投資先を調べて判断し、リスクを負うことは極力避けられてきた。
しかし、金融庁のHPには「一定の金額を低いリスクで堅実に貯めたい」タイプの人には、投資信託が当てはまるとされている。
参考 ・タイプ別資産運用スタイル|金融庁
そして、日本でも現金預金以外の金融商品を中長期的に活用できることを目的とし、中学校や高校での授業に金融を学ぶ時間が取り入れられていおり、今後、資産運用は老後資金の確保として必須となってくるであろう。
投資信託の仕組み
投資信託は、複数の投資家の資金を集めて、その資金を専門のファンドマネージャーによって様々な金融商品に分散して運用する仕組み。
そして運用成果が投資家それぞれの投資額に応じて分配されます。
1. 資金の集約
投資信託は、多くの投資家から出資を募り、それらの資金を一つのファンドに集めます。これによって、個々の投資家は少額の出資でも多様な資産に投資することが可能となります。
これにより、直接的に参加できないような金融市場にも間接的に参加することができる。
2. ファンドマネージャーの運用
投資信託には、プロのファンドマネージャーがいます。
彼らは市場の動向や企業の業績などを分析し、適切な投資先を選定します。
ファンドマネージャーは、投資信託の運用方針に従って、資金を株式、債券、不動産など、様々な資産クラスに分散投資します。
3. ポートフォリオの分散
ファンドマネージャーは、リスクを分散するために投資先を幅広く選択します。例えば、株式市場が下落しても、債券市場が上昇していれば、全体のパフォーマンスを安定させることができます。
4. 単位方式
投資信託では、出資した金額に応じて「投資信託の口数(単位数)」を保有します。運用成績に応じて単位価格が変動するため、投資家の保有する単位数の価値も増減します。
5. 積立投資
投資信託には、一度に大きな金額を投資する「一括払い」だけでなく、「積立投資」が可能なものもあります。積立投資では、定期的に小額を出資することで長期間にわたって資産を形成することができます。
6. 信託報酬
投資信託の運用や管理にはコストがかかります。そのため、投資信託には信託報酬が設定されており、運用会社に支払われます。投資家はファンドの過去の実績や信託報酬を考慮して、投資信託を選択することが重要です。
投資信託のメリット
投資信託のメリットとして、特に注視して考えられるのは次のとおりです。
専門家に運用を任せられる
投資信託は、プロの投資家が、株式や債券などのさまざまな資産に分散投資することで、リスクを軽減しながら運用します。
個人レベルで金融資産を活用するには、それ相当の知識を学ぶ必要がありますが、学んだからと言って、必ず利益が出るとは限りませんし、個人で運用するにはそれ相応の時間がとられます。
費やす時間<利益 となればいいですが、費やす時間>利益 になれば本末転倒です。
株式より手数料が安い
投資信託は手数料が低い傾向があります。株式や債券などの個別銘柄に投資する場合、手数料が数%かかる場合がありますが、投資信託なら手数料が0.1%以下の場合が多いです。
個人で株式を運用する場合、手数料が高くてもハイリターン銘柄を選ぶことができるので、成功すれば魅力的な金融資産ですが、ハイリスクでもあることが多いので、やはり成功するには、それ相応の知識と費やす時間が必要とされるため、難易度は高いといえるでしょう。
まとめ
投資信託は、個々の投資家にとって資産の分散やプロの運用手腕を利用できる利点がありますが、市場リスクや運用成績によるリターンの変動などもあるため、自分の投資目標やリスク許容度を考慮して慎重に選択することが大切です。
特に投資額を決めるときは、生活費等のライフプランニングと一緒に考え、その中で何パーセントを金融資産投資に充てるか?総合的にみて決めていくことが重要です。
上手にキャッシングができる5つポイント|素早く借れる方法をわかりやすく解説
キャッシングは急な出費や予期せぬ支払いに対応するための便利な手段です。
上手に素早くキャッシングができるようにするためには、いくつかの知識をしっかりと学んでおく必要がります。
一方、キャッシングには注意点もあります。
無計画な利用は負債を膨らませる原因となります。
本記事では、キャッシングを上手に利用するための5つのポイントについて解説します。
これらのポイントを押さえることで、効果的なキャッシングの活用が可能となります。
即日融資でキャッシングができるのは消費者金融カードローン
急いでお金を借りたい方にとって、重視するポイントはなんといっても即日融資が可能かどうか?を見極めることです。
銀行のローンは、即日融資ができません。したがって、今から銀行カードローンやフリーローンを申し込みしてもすぐにキャッシングはできません。
一方、アコムやアイフルといった大手消費者金融のカードローンなら、即日融資が可能です。
さらに、申込手順もネットが使えてスマホから簡単に申込ができるので、手間と時間をとりません。
急いでキャッシングしたい方は、大手消費者金融一択です!
参考
キャッシングをする前にここをチェック!
さて、急いでキャッシングができるローン選びのポイントについては、ここまで解説したとおりですが、キャッシングは借金と同じです。
※ちなみにクレジットカードの利用も一時的な借金です。返済する義務はキャッシングと同じようにあります。
借入する場合には、重要な注意点があります。キャッシングをする前にしっかりと学んでおいてください。
1. 自己の財務状況を正確に把握する
キャッシングを利用する前に、自己の財務状況を正確に把握しましょう。
毎月の収入と支出をチェックし、借入可能な限度額を計算します。これにより、返済能力を的確に判断し、無理のない借入額を選ぶことができます。
2. 複数のキャッシング業者を比較する
キャッシング業者には金利や返済条件などが異なる場合があります。
複数の業者を比較し、自分に合った条件を選びましょう。
例えば、銀行カードローンは即日融資はできませんが、金利が低く、利息負担が少ない特徴がります。
借入を急いでいない方は、金利の低いローンを利用して利息負担を減らすのがおすすめの方法です。
3. 必要最小限の金額を借りる
キャッシングは急な出費に対応するための一時的な手段です。
必要最小限の金額を借りるように心掛けましょう。無駄な利息を払わずに済み、返済の負担を軽減することができます。
4. 返済計画を立てる
借入する前に返済計画を立てることは非常に重要です。自分の収入や支出を考慮し、毎月の返済金額を決めましょう。返済計画を立てることで、借入額や返済期間を適切にコントロールできます。
5. 返済期日を守る
返済期日を守ることは信用を維持するために欠かせません。
返済期日を遅延させると、遅延損害金や信用情報への悪影響が発生する可能性があります。
返済期日を忘れないように、カレンダーやリマインダーを利用するなど、適切な管理を心掛けましょう。
まとめ
キャッシングは短期的な資金調達手段として有用ですが、無計画な利用は負債を引き起こす原因となります。
上手にキャッシングを利用するためには、自己の財務状況を正確に把握し、必要最小限の金額を借り、返済計画を立てて返済期日を守ることが重要です。
これらのポイントを押さえながら、賢いキャッシングの活用を心掛けましょう。
アコムの在籍確認とは?スムーズな借り入れのために知っておきたいポイント
しかし、アコムでは借り入れの際に在籍確認が必要となります。
この記事では、初めてアコムを利用する人に向けて、在籍確認の意味や方法、スムーズに進めるためのポイントについてわかりやすく解説します。
借り入れの手続きに自信を持ち、アコムを利用する際の不安を解消しましょう。
在籍確認とは何か?
在籍確認とは、アコムや他の金融機関が借り手が提供した情報が正確であるかを確認する手続きのことです。
アコムの在籍確認とは、アコムから借入申込みをされた際に、アコムがあなたの勤務先に電話をかけ、あなたの勤務状況や年収を確認する手続きです。これは、アコムがあなたの返済能力を判断するために必要な手続きです。
借り手が現在勤務している会社や収入の状況を確認することで、貸付の審査や借り入れの条件を決定する際の重要な要素となります。
在籍確認の方法と流れ
在籍確認は主に2つの方法で行われます。
1. 電話による在籍確認:アコムの担当者が借り手が勤務している会社に電話をし、在籍を確認します。通常は事前に借り手に連絡してから在籍確認の電話をかけます。電話に出ることで在籍が確認され、借り入れの手続きが進められます。
2. 在籍証明書の提出:借り手は勤務先から在籍証明書を取得し、アコムに提出することもあります。在籍証明書には勤務先や在籍期間が記載されており、アコムが借り手の在籍を確認できます。
スムーズに在籍確認を進めるポイント
在籍確認をスムーズに進めるためには、以下のポイントに注意しましょう。
1. 正確な情報の提供:借り入れ申込書に正確な情報を記入することが重要です。特に勤務先の名称や連絡先、在籍期間などは正確に記入しましょう。
2. 電話に出る準備:事前に勤務先に在籍確認の電話がかかってくる可能性があるため、電話に出る準備をしておきましょう。社内ルールや上司に在籍確認があることを伝えておくとスムーズです。
ただし、勤務先にバレたくない方は伝える必要はありません。アコムの在籍確認は、本人が電話にでなくても、本人が勤務していることがわかれば、それで完了します。
例えば、本人が外出していて、電話窓口の方が「只今外出しております」と返答すれば、それで勤務していることがわかります。
3. 在籍証明書の手配:在籍証明書が必要な場合は、勤務先に手続きを依頼し、早めに取得しておきましょう。
アコムの在籍確認で気を付けるべきことは?
アコムの在籍確認で気を付けるべきことは、以下のとおりです。
- 在籍確認が遅れないよう、アコムの担当者に連絡を取りましょう。
- 在籍確認に必要な情報を、アコムの担当者に正しく伝えましょう。
- 在籍確認に代わる書類を提出する場合は、書類に不備がないように確認しましょう。
よくある質問と回答
アコムの在籍確認はいつ行われますか?
回答 アコムの在籍確認は、原則として申込み当日の審査終盤に行われます。そのため、当日中に審査を終わらせたい場合は、在籍確認先が営業している日に申し込みをしましょう。もし休日に在籍確認ができない場合、審査の結果は休日明け以降になる可能性が高いです。
アコムの在籍確認はどのように行われますか?
回答 アコムの在籍確認は、アコムの担当者があなたの勤務先に電話をかけ、あなたの勤務状況や年収を確認します。その際、あなたの名前、勤務先の電話番号、勤務先の住所、役職、年収などの情報を確認されます。
【まとめ】
アコムの在籍確認は借り入れの審査や条件決定のために重要な手続きです。電話による在籍確認や在籍証明書の提出が一般的な方法です。スムーズに進めるためには、正確な情報の提供と電話に出る準備、在籍証明書の手配がポイントです。これらのポイントを押さえて、アコムの借り入れ手続きを円滑に進めましょう。
参考関連情報
・カードローンの審査について。審査に通るために知っておきたいルールやコツを解説!
お金を借りれるアプリの活用方法|緊急の資金借入や調達に便利な手段
急な出費や緊急の資金調達に困った時、手軽かつ迅速にお金を借りる方法として注目されているのが「お金借りれるアプリ」です。
これらのアプリはスマートフォンやウェブ上で利用でき、基本的に24時間いつでも利用できます。
緊急の資金ニーズに応えることができますし、さらに一部のアプリでは無利息期間や分割返済の選択肢も提供され、利用者のニーズに合わせた柔軟な条件を提供しています。
1. お金借りれるアプリとは?
お金借りれるアプリとは、スマートフォンやウェブ上で利用できるアプリケーションのことです。
主な目的は、急な出費や緊急の資金調達に困っている人々をサポートすることです。
これらのアプリは、短期的な資金需要に対応するために設計されており、街中にたくさんあるコンビニ等のATMが利用できるため、スピーディーな借入が可能です。
初めての申込の方も迅速な審査とスピーディな融資手続きを提供します。
2. お金借りれるアプリのメリットとは?
お金借りれるアプリのメリットはいくつかあります。
まず、申請から審査までのプロセスが迅速であり、多くの場合、24時間以内に審査結果と融資の可否が通知されます。
また、オンライン上で手続きが完結するため、時間と場所に制約されずに申し込むことができます。さらに、一部のアプリでは無利息期間や分割返済の選択肢も提供される場合があります。
3. お金借りれるアプリの注意点とは?
利用する際には注意点もあります。まず、利息や手数料が発生することがありますので、契約内容をよく確認しましょう。
また、返済期限を守ることが重要です。期限を過ぎると追加の費用が発生する可能性があるため、返済計画をしっかりと立て、返済能力を確保しましょう。
借金は責任を持って行うべきですので、過度な借り入れは避けましょう。
4. お金借りれるアプリの選び方
お金借りれるアプリを選ぶ際には、いくつかのポイントに注意しましょう。まず、信頼性の高い会社やサービスを選ぶことが重要です。
口コミや評価をチェックし、利用者の意見を参考にすると良いでしょう。また、利息や手数料、返済条件などの契約内容も比較検討しましょう。自分のニーズに合った柔軟な
条件を提供しているアプリを選ぶことが大切です。
5. お金借りれるアプリの活用方法
お金借りれるアプリを利用する際には、適切な使い方を心掛けましょう。まず、緊急の資金調達以外の目的での利用は避けましょう。
返済計画を立て、返済能力を考慮した借入額を選ぶことも大切です。また、適度な範囲での利用を心掛け、自己責任で利用しましょう。アプリの活用は手軽で便利ですが、借金の負担を最小限に抑えることが重要です。
参考
まとめ
お金のアプリはカードレスで利用でき、コンビニATM等で簡単に借入ができます。
ただし、利用には注意が必要であり、契約内容や返済期限をしっかりと把握し、適切な借入額と返済計画を立てることが重要です。お金借りれるアプリは、短期的な資金需要に便利な手段として、多くの人々に選ばれています。
カードローンを選ぶときに重視するポイント|低金利や無利息のメリットを解説
日本では貸金業者を利用している人は、約1千万人いる。※クレジットカードを含む。
クレジットカードにも、キャッシングリボがあり、どうしても借入が必要な方は貸金業者を利用している人も多い。
今回は、貸金業者や銀行がサービスを提供しているカードローンを選ぶときに重視するポイントや、関連する統計調査について解説。
これからカードローンの利用を考えている方は参考にしていただきたい。
カードローンを選ぶ際に重視しているポイント
まず、カードローンを選ぶ際に重視するポイントの調査結果をご覧ください。
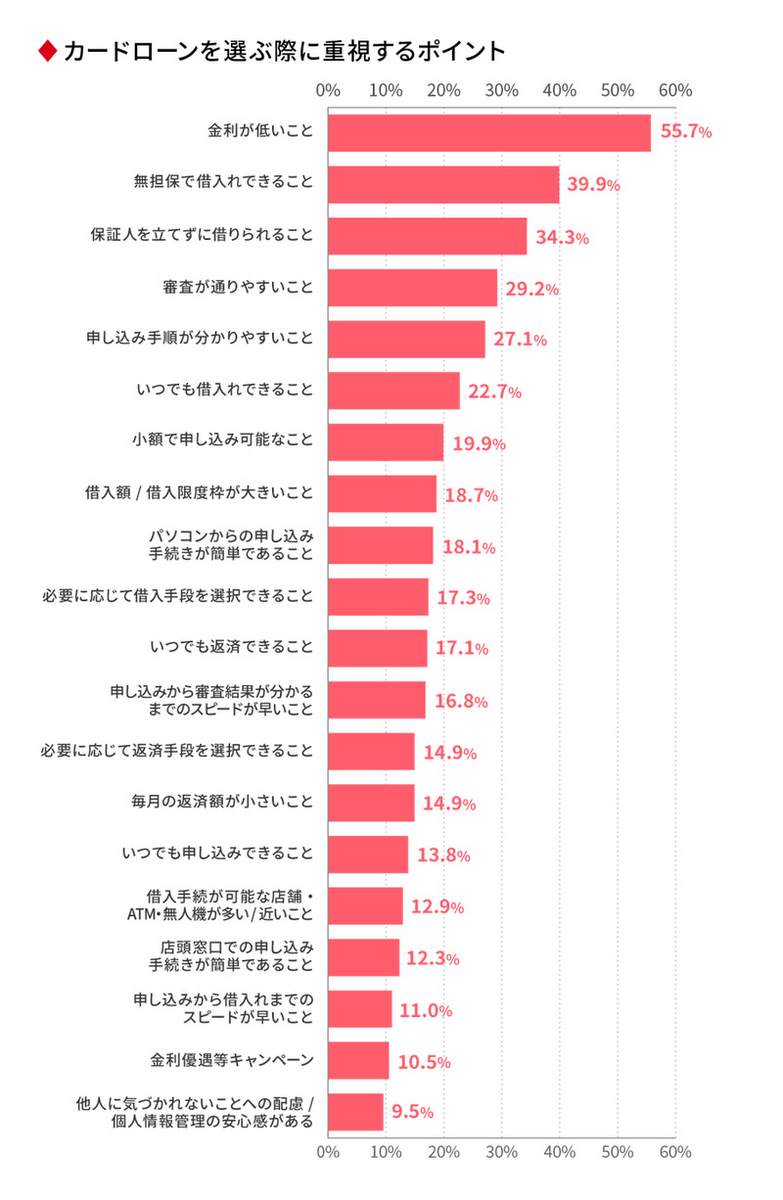
参照:「資金需要者等の借入意識や借入行動に関する調査結果報告」(令和2年11月30日)
カードローンを選ぶ際に重視するポイントで一番多いのは「金利が低い」ことである。
カードローンや融資サービスでお金を借りる際は、金利が設定される。
金利が高いと利息支払い負担が大きくなるので、金利が低い条件は最重要視されている。
2番目、3番目に多いのが、「無担保で借入できる」「保証人なしで借入できる」ことである。
カードローンを利用する必要がある人は、「急いで借りたい」方が多いため、手間のかかる手順や書類提出を避けたいといった理由がある。
担保や保証人が必要になれば、その準備や審査時間が長くなり、すぐ借りることは困難であり、機動力が低下する。
4番目に多いのが「審査に通りやすい」である。どんな良い条件でカードローンが利用できても、審査に通らなければカードローンは100%利用できない。
銀行カードローンと貸金業者のカードローンの審査通過率を比較すると、貸金業者の方が高くなっているので、利用できる確率は高い。
しかし一般的に審査に通りやすい貸金業カードローンは金利が高いため、1番目に重視されている理由に対しては、デメリットとなる。
貸金業者でも金利の低いカードローン
カードローンの選び方で一番重要視されている「金利が低いこと」を条件に、適切なカードローンは以下のとおり。
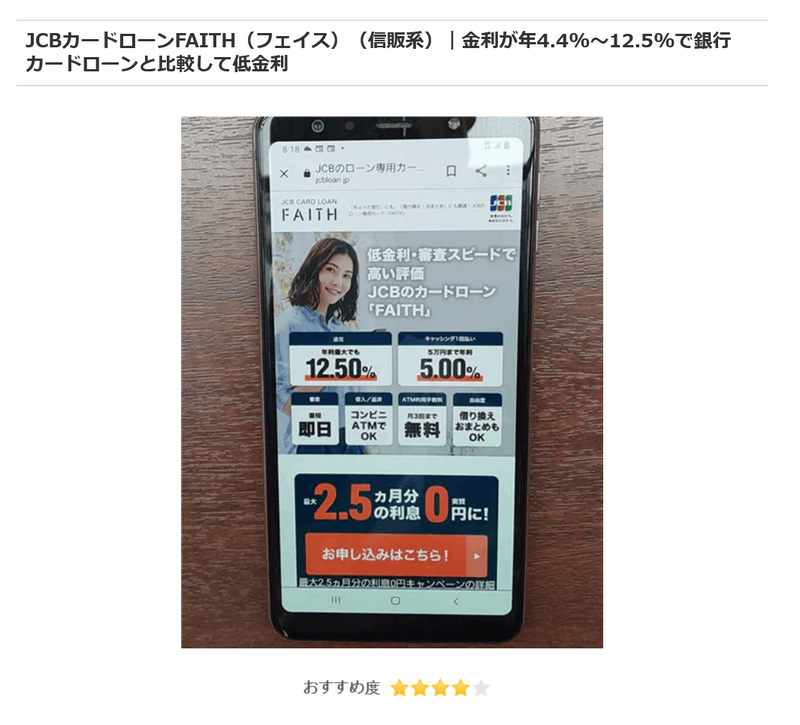
JCBはクレジットカードで認知度が高い貸金業者だ。しかし、新しくカードローン専用のサービスも提供している。
金利設定は、年4.4%~年12.5%となっており、銀行カードローンより上限金利が低く設定されているので、低金利重視の方には最適である。
大手銀行のカードローンの金利は以下のとおり。
三菱UFJ銀行カードローンバンクイック・・・金利年1.8%~年14.6%
楽天銀行スーパーローン・・・金利年1.9%~年14.5%
三井住友銀行カードローン・・・金利年1.5%~年14.5%
ただし、審査書類として収入証明書が必ず必要。また学生とアルバイトの方は利用できない。
無利息期間を比較して最長のレイク
カードローンの無利息期間とは、貸金業者の大手消費者金融や信販会社がおこなっている利息0円サービス。
初回の利用に限り、30日間~180日間の無利息期間を選べる。
無利息期間中に完済すれば、金利が高くても利息負担金は0円でなので、かなりお得なサービス。
カードローン会社によって無利息期間の違いがあるが、その中で消費者金融のレイクは借入金全額が60日間無利息で借入でき、業界では長い期間サービスを提供されている。
※おすすめビジネスローンの AGビジネスサポート 口コミ で検索
====================
●このサイトについて
このサイトは身近なお得情報や、生活のためになる雑学などの情報を発信。みなさまのライフステージにお役に立てることを中心にわかりやすく解説。
特にお金にまつわることを中心にためになる情報を紹介。その他アピールしたいやわらかいお話しなども時々交えて、楽しい話題も提供できればと思っています。
■生活・レジャー情報の知識
- 楽天トラベルJR新幹線往復キップ+ホテル|びゅうと新幹線パックセットでお得
- 箱根のおすすめコテージ!温泉・露天風呂他、カップルから大人気まで人気コテージ8選空き情報
- 楽天トラベル得旅キャンペーンで国内も海外も最大ポイント15倍でお得な旅行!
-
エアコンのおすすめ・最安値・最新ランキングが見つかる!家電の口コミにも対応
ちょっと気になる!お金に関する人気のアプリ2選を紹介!
最近ではAndroidやiPhoneのスマホで使えるアプリが五万とあります。
今回は、使い勝手抜群の便利アプリや人気アプリから、お金に関するおすすめのアプリを2つご紹介します。
1つ目は、「Kakei Plus」です。
Kakei Plusは毎月の収支を管理できる家計簿アプリ・スマートフォンアプリです。
使ったお金の記録が楽にできるのと、暮らしを楽しむ出費や夢を支える出費など、目的を決めて、それを実現するための予算を設定し、未来のお金の計画をミエルカすると、これからのお金の使い方もわかってきます。
サポートしているのは、楽天銀行、三菱UFJ銀行、ゆうちょ銀行、りそな銀行などです。
あなたの購入したものをカテゴリー分けして把握できるので、管理しやすい。
利用者が設定した貯金目標を達成したときに、サーバーから通知が届く通知機能があります。
プロジェクト機能は、複数の未来プロジェクトを同時に管理しながら、楽しんで家計簿がつけられます。
2つ目は、リクルートの「すごい住宅ローン探し」です。
条件を入れていくことで、無理のない住宅購入予算が算出でき、完済まで安心した予算設計が組めます。
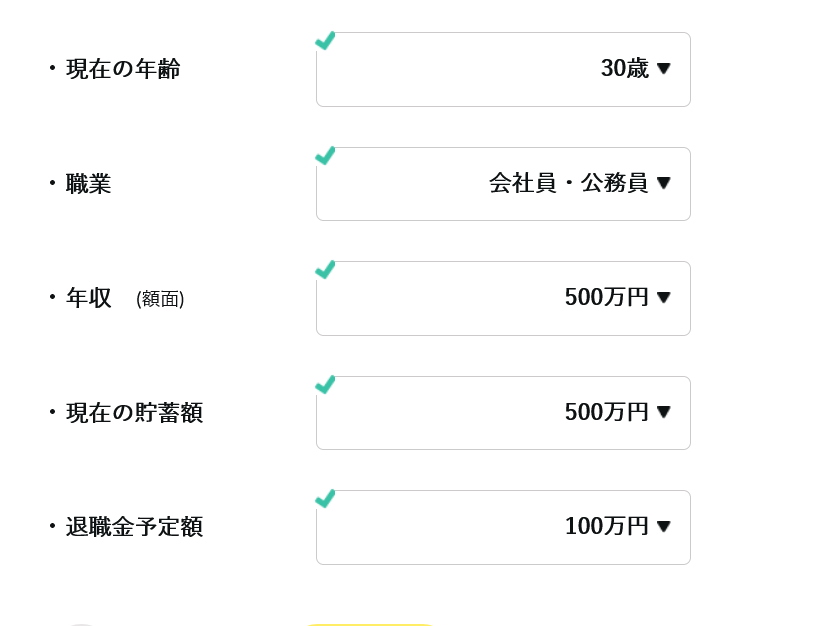
複数の住宅ローンプランの詳細を比較できるお役立ちツールを提供しています。
最終的にあなたが求めるローンのプランを提供してくれる住宅ローン金融機関を探すことができるアプリです。
豆知識 銀行口座のアプリもすごい
ちなみに最近の銀行アプリも様々なサービスを取り入れ、銀行口座開設するユーザーの増加に取り組んでいます。
住信SBI銀行のNEOBANKアプリは、ATMでの入出金ができることや、SBI証券と連携して、為替取引などの資産運用のアドバイスも行っています。
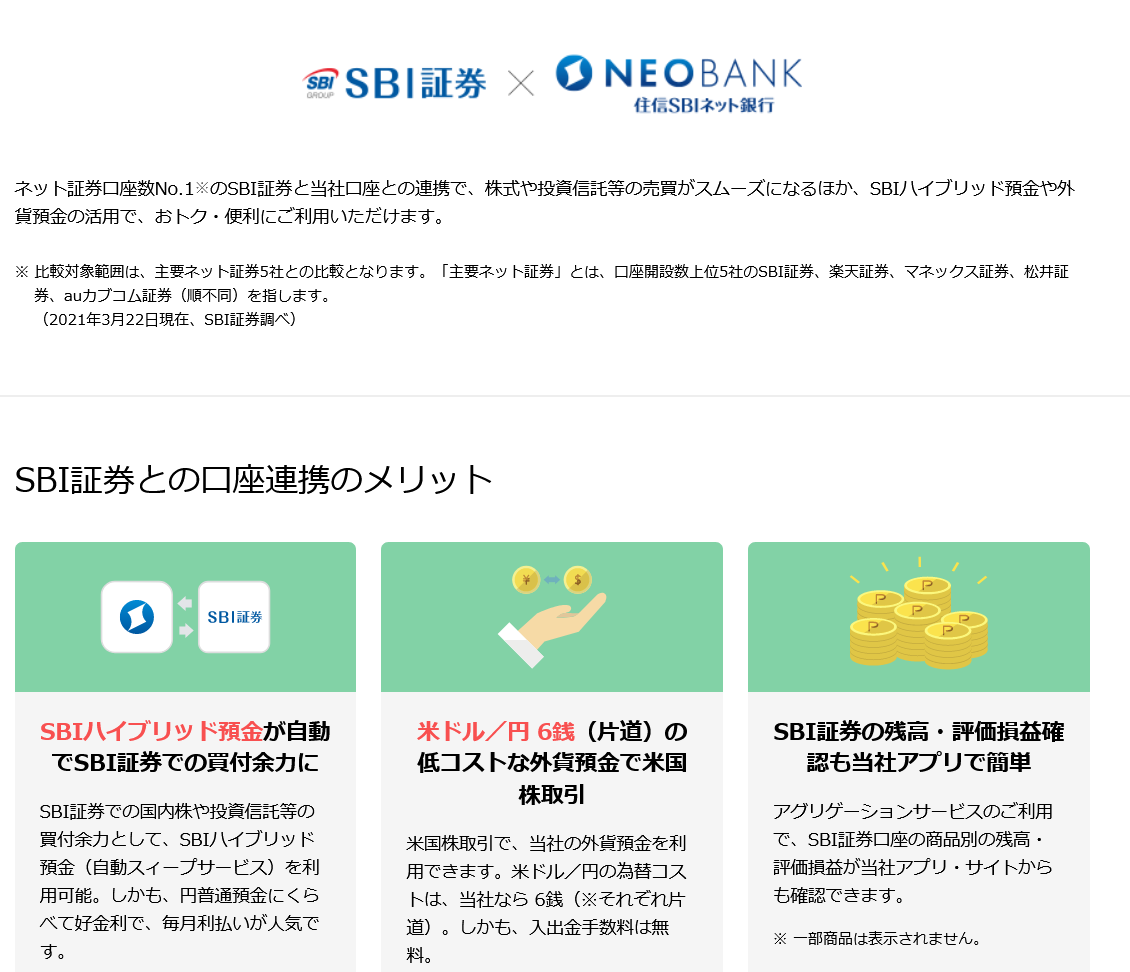
また、利用j状況に応じてランク設定があり。ATMや振り込みの手数料無料回数が増える仕組みでお金の節約をしやすいサービスも提供。
参考 ・銀行口座開設で手数料等を節約する方法|お金の節約術№1
====================
●このサイトについて
このサイトは身近なお得情報や、生活のためになる雑学などの情報を発信。みなさまのライフステージにお役に立てることを中心にわかりやすく解説。
特にお金にまつわることを中心にためになる情報を紹介。その他アピールしたいやわらかいお話しなども時々交えて、楽しい話題も提供できればと思っています。
■生活・レジャー情報の知識
